

O brasileiro confiou demais no PIX — e pagou caro. Mas agora o jogo mudou: o Banco Central finalmente resolveu sair do berço esplêndido e implementar mudanças que podem salvar seu bolso (ou pelo menos tentar).
A partir de 2025, o PIX ficou mais seguro, mais automatizado e, sim, mais parecido com os cartões que jurou substituir. Só que nem tudo são flores: tem rastreamento, limites e novas obrigações.
Se você usa PIX (e claro que usa), precisa entender o que está em jogo.
MED 2.0: quando o golpe vira prejuízo… do banco?
Anote: 23 de novembro de 2025. É quando começou a valer o MED 2.0, nova versão do Mecanismo Especial de Devolução. A promessa? Recuperar o dinheiro de quem caiu em golpe.
Antes, o banco até queria te ajudar — mas só conseguia se o dinheiro ainda estivesse na conta do bandido. Como os criminosos não são burros, sumiam com a grana em minutos. Resultado? Menos de 7% dos valores desviados eram recuperados.
Com o novo MED, o sistema rastreia todas as contas por onde o dinheiro passou. Se encontrar saldo em qualquer etapa, bloqueia na hora. E a devolução pode acontecer em até 11 dias úteis. Milagre? Não. Só vontade política e tecnologia.
Ah, e nada de burocracia: desde 1º de outubro, tem botão de contestação direto no app do seu banco. Apertou, anexou os prints, mandou.
Mas cuidado: isso não é SAC de arrependimento. O botão serve só para fraude, golpe ou coerção. Se você transferiu para a ex por engano, lide com suas escolhas.
PIX por Aproximação: o fim da carteira?
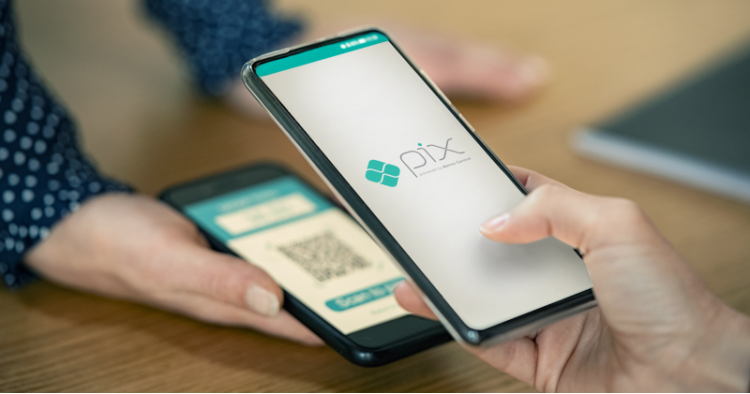
Desde fevereiro de 2025, quem tem celular com NFC pode fazer PIX encostando o aparelho na maquininha — igual cartão por aproximação. Rápido, prático, mas exige atenção.
Tem limite de R$ 500 por operação, precisa estar vinculado a uma carteira digital (Google Pay, Apple Pay etc.) e exige senha ou biometria. Parece bom? É. Mas não se empolgue: a segurança ainda depende de você.
PIX Automático: débito automático com esteroides
Se você ainda esquece de pagar a conta de luz, o PIX Automático é seu novo alívio (ou pesadelo). Desde outubro, essa funcionalidade é obrigatória para os bancos.
Funciona como um débito automático, mas com mais controle: você define valor, frequência, limite e autoriza com senha.
Só empresas com mais de 6 meses de existência podem usar, pra evitar que golpistas abram firma de fachada só pra te meter no prejuízo. Obrigado, Banco Central — até que enfim uma ideia sensata.
PIX Parcelado: o golpe que os bancos vão chamar de crédito
Tá chegando: o tal do PIX Parcelado deve ser liberado em 2026. A ideia é simples (e perigosa): permitir compras parceladas via Pix, mesmo sem cartão de crédito.
Funciona como crédito pré-aprovado — mas adivinha quem define as taxas? O seu querido banco. Para o lojista, é ótimo: recebe tudo na hora. Para você, é bom só até cair nos juros do rotativo versão Pix.
Fique esperto. Parcelar pode parecer solução, mas é armadilha de longo prazo.
Limites, rastreamento e um PIX menos “livre”
Não pense que a farra é total. Tem regras duras em vigor:
- Aparelhos novos só podem transferir até R$ 200 por operação e R$ 1.000 por dia — até serem registrados no banco.
- No período noturno (20h às 6h), o limite segue em R$ 1.000, salvo se você pedir ajuste (e esperar 24h pra valer).
- PIX Saque e PIX Troco têm teto de R$ 3.000 de dia e R$ 1.000 à noite.
Tudo isso é pra tentar conter o tsunami de golpes — que só em 2025 somaram 28 milhões de casos e quase R$ 29 bilhões em prejuízo. A maioria das vítimas? Pessoas com mais de 50 anos.
Fake news: Pix NÃO será taxado
A desinformação corre solta: disseram que o governo ia cobrar imposto sobre o Pix. MENTIRA. A Constituição proíbe imposto sobre movimentação financeira, e a MP 1.288/2025 deixou claro: transação via Pix não será tributada.
Mais: empresas não podem cobrar tarifa diferente de quem paga no Pix ou em dinheiro. Ponto final.
Como se proteger (porque golpe não avisa)
Fique atento aos clássicos:
- Clonagem de WhatsApp
- “Falsa central” do banco
- QR Codes e boletos falsos
- O golpe do “Pix errado”
Dicas práticas:
- Configure limites personalizados
- Ative autenticação em dois fatores
- Confirme pedidos de dinheiro por videochamada
- Nunca clique em links suspeitos
- Verifique os dados do destinatário antes de confirmar
A real: ou você entende o jogo, ou o jogo te engole
O PIX mudou, e mudou pra melhor — mas a sensação é de que a segurança digital ainda corre atrás do prejuízo.
O Banco Central está fazendo o mínimo: tentando proteger o usuário de um sistema que ele mesmo empurrou goela abaixo. Já era hora.
Se você quer continuar usando Pix sem virar estatística, o recado é simples: você precisa fazer a sua parte.
E você, já caiu em golpe com Pix? Acredita que o MED 2.0 vai funcionar ou é mais uma promessa pra inglês ver? Comenta, compartilha e bora debater.
Fontes Principais
G1, CNN Brasil, Agência Brasil, Banco Central, R7, InfoMoney, UOL Economia, Correio Braziliense, Convergência Digital